 ExplainThisDoc
Inkasso-Schreiben erhalten: echt oder Fake? So prüfst du es
Ein Inkassobüro fordert Geld, dazu kommen Gebühren und die Drohung mit Schufa oder Pfändung. Manche dieser Schreiben sind berechtigt, manche überhöht, manche gefälscht. Bevor du zahlst oder den Brief beiseitelegst, lohnt ein genauer Blick: Ein seriöses Inkasso-Schreiben muss bestimmte Angaben enthalten, und jedes Inkassounternehmen muss registriert sein. Dieser Ratgeber zeigt, wie du beides prüfst, und beschreibt die Rechtslage in Deutschland.
Was ein echtes Inkasso-Schreiben nennen muss
Schon im ersten Schreiben an eine Privatperson muss ein Inkassounternehmen klar und verständlich angeben (§ 13a Rechtsdienstleistungsgesetz):
- für wen es die Forderung einzieht, mit Name und Anschrift des Auftraggebers,
- worauf die Forderung beruht, bei einem Vertrag mit Vertragsgegenstand und Datum des Vertragsschlusses,
- wie Zinsen berechnet sind: Betrag, Zinssatz und Zeitraum,
- welche Inkassokosten es verlangt, in welcher Höhe und wofür,
- Name und Anschrift der zuständigen Aufsichtsbehörde.
Auf Nachfrage muss es außerdem mitteilen, bei wem die Forderung ursprünglich entstanden ist und wie der Vertrag zustande kam. Fehlen solche Angaben, ist das ein Warnzeichen und ein guter Grund, schriftlich nachzufragen, bevor du zahlst.
Das Inkassounternehmen im Register prüfen
Inkassounternehmen müssen in Deutschland registriert sein. Ob ein Unternehmen eingetragen ist, prüfst du kostenlos im Rechtsdienstleistungsregister. Anwaltskanzleien stehen dort nicht; sie sind bei einer Rechtsanwaltskammer zugelassen.
Ein Eintrag allein beweist aber nichts: Betrüger verwenden auch die Namen echter Unternehmen. Nimm deshalb Adresse oder Telefonnummer aus dem Register oder von der offiziellen Website, nie aus dem Brief, und frag dort nach, ob das Schreiben wirklich von diesem Unternehmen stammt.
Woran du Fake-Inkasso erkennst
- Du kennst weder den Auftraggeber noch den Vertrag, und das Schreiben nennt keine Rechnung oder Bestellung.
- Gezahlt werden soll auf ein ausländisches Konto, per Gutscheinkarte oder über einen Link oder QR-Code.
- Druck statt Erklärung: sehr kurze Fristen und Drohungen mit Schufa, Pfändung oder Gerichtsvollzieher. Für eine Pfändung braucht ein Gläubiger erst einen vollstreckbaren Titel, etwa einen Vollstreckungsbescheid.
- Die Kosten sind nicht aufgeschlüsselt oder enthalten Posten wie Kontoführungsgebühren.
- Die Forderung kommt per E-Mail mit Anhang oder Link. Öffne beides erst, wenn du den Absender geprüft hast.
Ein einzelnes Merkmal beweist noch keinen Betrug. Mehrere zusammen sind ein deutliches Signal.
Richtig reagieren: zahlen, widersprechen oder anzeigen
- Forderung berechtigt: Zahle, aber nur auf ein Konto, das du unabhängig bestätigt hast. Inkassokosten sind gesetzlich begrenzt. Ob die verlangte Höhe passt, zeigt der kostenlose Inkasso-Check der Verbraucherzentralen.
- Forderung unberechtigt: Widersprich schriftlich, am besten per Einwurf-Einschreiben, und begründe kurz. Zahle keine Teilbeträge und unterschreibe weder Ratenzahlung noch Schuldanerkenntnis, solange die Forderung unklar ist.
- Schreiben gefälscht: Zahle nichts, bewahre den Brief auf und erstatte Anzeige bei der Polizei. Informiere auch das Unternehmen, dessen Name missbraucht wurde.
Einfach ignorieren solltest du kein Schreiben. Kommt ein gerichtlicher Mahnbescheid im gelben Umschlag, bleiben dir zwei Wochen für den Widerspruch. Bei Unsicherheit helfen Verbraucherzentralen und Schuldnerberatungen.
Den Brief auf Warnzeichen analysieren und den Vorgang zusammenhalten
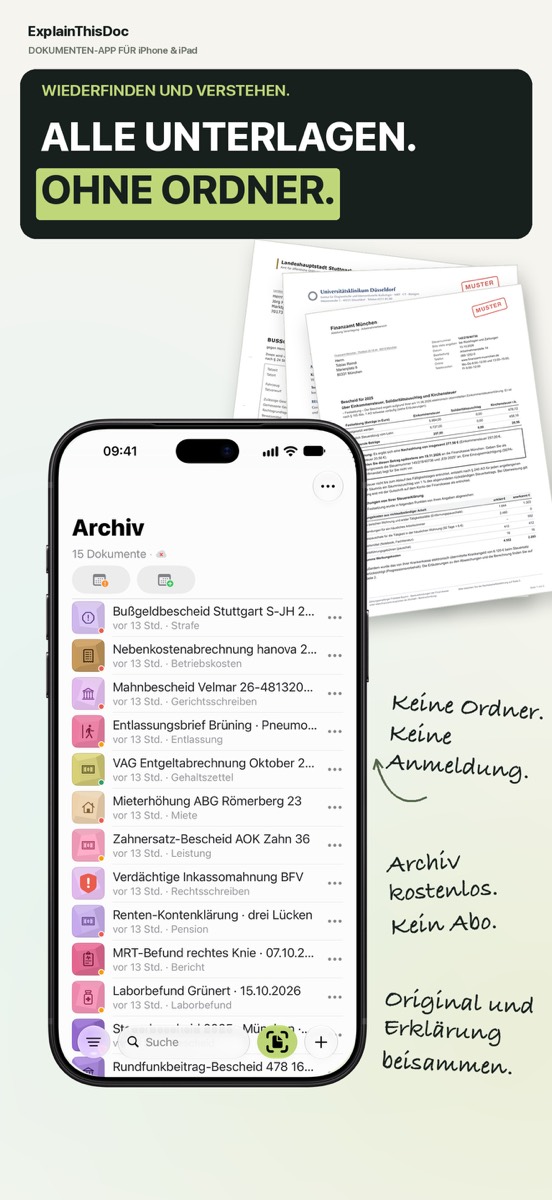
Scanne das Schreiben mit ExplainThisDoc. Mit Pro analysiert die App das Schreiben auf Warnzeichen, zeigt, wer was von dir verlangt und warum, und stellt Betrag, Fristen und nächste Schritte zusammen. Hält die Analyse den Brief für einen wahrscheinlichen Betrugsversuch, steht ganz oben ein Sicherheitshinweis, und im Archiv markiert ein rotes Schild das Dokument. Im Beispiel, einer Muster-Inkassoforderung, nennt die Erklärung die 48-Stunden-Drohung, die verlangten Gutscheinkarten-Codes und das Verbot, mit Bank oder Anwalt zu sprechen. Die kostenlose Light-Analyse bewertet solche Merkmale nicht.
Verknüpfe das Schreiben mit der ursprünglichen Rechnung oder dem Vertrag und notiere, wann du widersprochen oder mit wem du telefoniert hast. So hast du den Vorgang beisammen, falls weitere Post kommt. Register, Kontonummern und Links prüft die App nicht: Ein Warnhinweis ist keine Echtheitsprüfung, und fehlt er, beweist das nicht, dass ein Schreiben echt ist.
Lass dein Inkasso-Schreiben auf Warnzeichen analysieren
Fotografieren oder importieren
Brief scannen, Foto oder PDF übernehmen. Links und QR-Codes im Brief werden dabei nicht geöffnet.
Auf Warnzeichen analysieren
Pro prüft den Text auf typische Betrugsmerkmale wie Zeitdruck, Drohungen oder Aufforderungen, Zugangs- oder Zahlungsdaten einzugeben, und zeigt bei Verdacht oben einen Sicherheitshinweis. 1 Credit pro Analyse.
Aufbewahren, falls etwas folgt
Original, Analyse und deine Notizen bleiben zusammen im Archiv; ein rotes Schild markiert verdächtige Dokumente.
- Keine Anmeldung
- Kein Abo
- Direkt starten

 Mit der iPhone-Kamera scannen