 ExplainThisDoc
Je pensioenoverzicht (UPO) en AOW-brief: uitleg van elk onderdeel
Er valt een Uniform Pensioenoverzicht (UPO) van je pensioenfonds of verzekeraar op de mat, of de SVB schrijft je over je AOW, in woorden als franchise, factor A en te bereiken pensioen. Deze gids legt uit wat er op het UPO staat, wat je controleert voordat je je uitvoerder of de SVB belt, wat je AOW-leeftijd is en welke AOW-bedragen vanaf 1 juli 2026 gelden.
Wat het UPO is en waarom het nu komt
Het Uniform Pensioenoverzicht (UPO) is het jaarlijkse overzicht van het pensioen dat je via je werkgever opbouwt of al krijgt. Het komt van je pensioenuitvoerder: het pensioenfonds, de verzekeraar of de premiepensioeninstelling (PPI). Bovenaan staat ‘Uniform Pensioenoverzicht 2026’ met de stand op 31 december 2025; alle bedragen zijn op die datum berekend. Heb je bij eerdere werkgevers pensioen opgebouwd, dan heeft elke uitvoerder een eigen UPO voor je. De AOW staat er niet op; daarover schrijft de Sociale Verzekeringsbank (SVB) je apart, ongeveer 4 maanden voor je AOW-leeftijd.
Volgens de Pensioenwet (artikel 38) krijgen werknemers die opbouwen en gepensioneerden het overzicht elk jaar; wie niet meer opbouwt, krijgt het elk jaar ter beschikking en minstens één keer in de vijf jaar toegestuurd. De minister stelt de modellen vast (pensioenmodellen.nl). Voor 2026 zijn er negen: vijf voor regelingen die nog niet zijn overgegaan naar de Wet toekomst pensioenen en vier voor regelingen die dat al zijn. Daardoor kan je UPO er dit jaar anders uitzien dan vorig jaar, of anders dan dat van je partner.
Wat er op je UPO staat
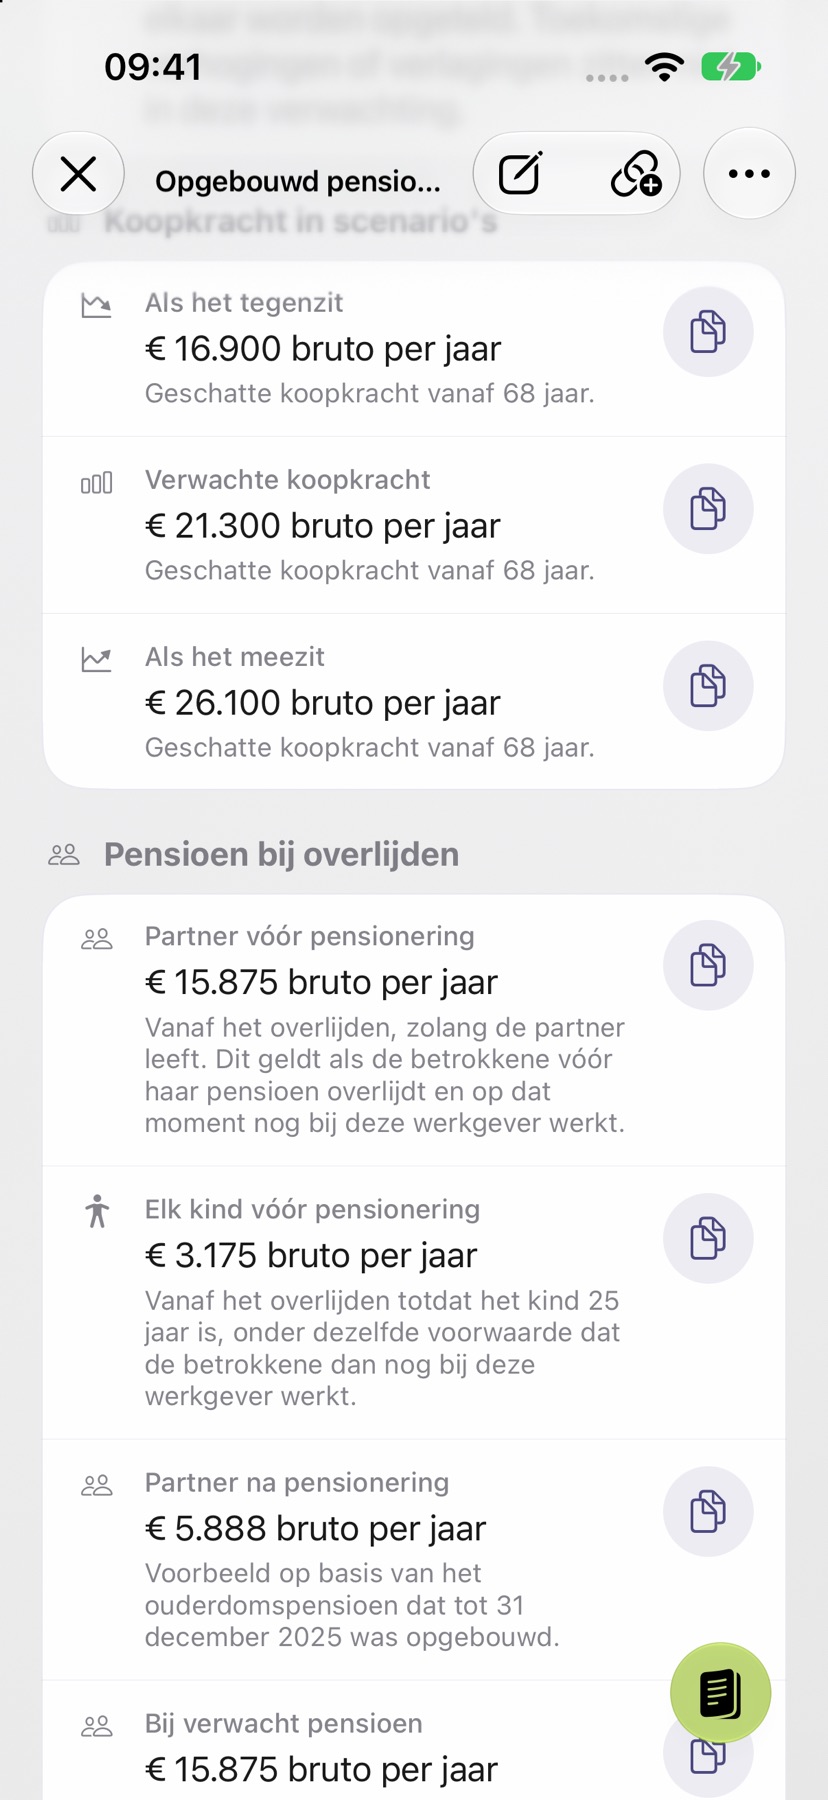
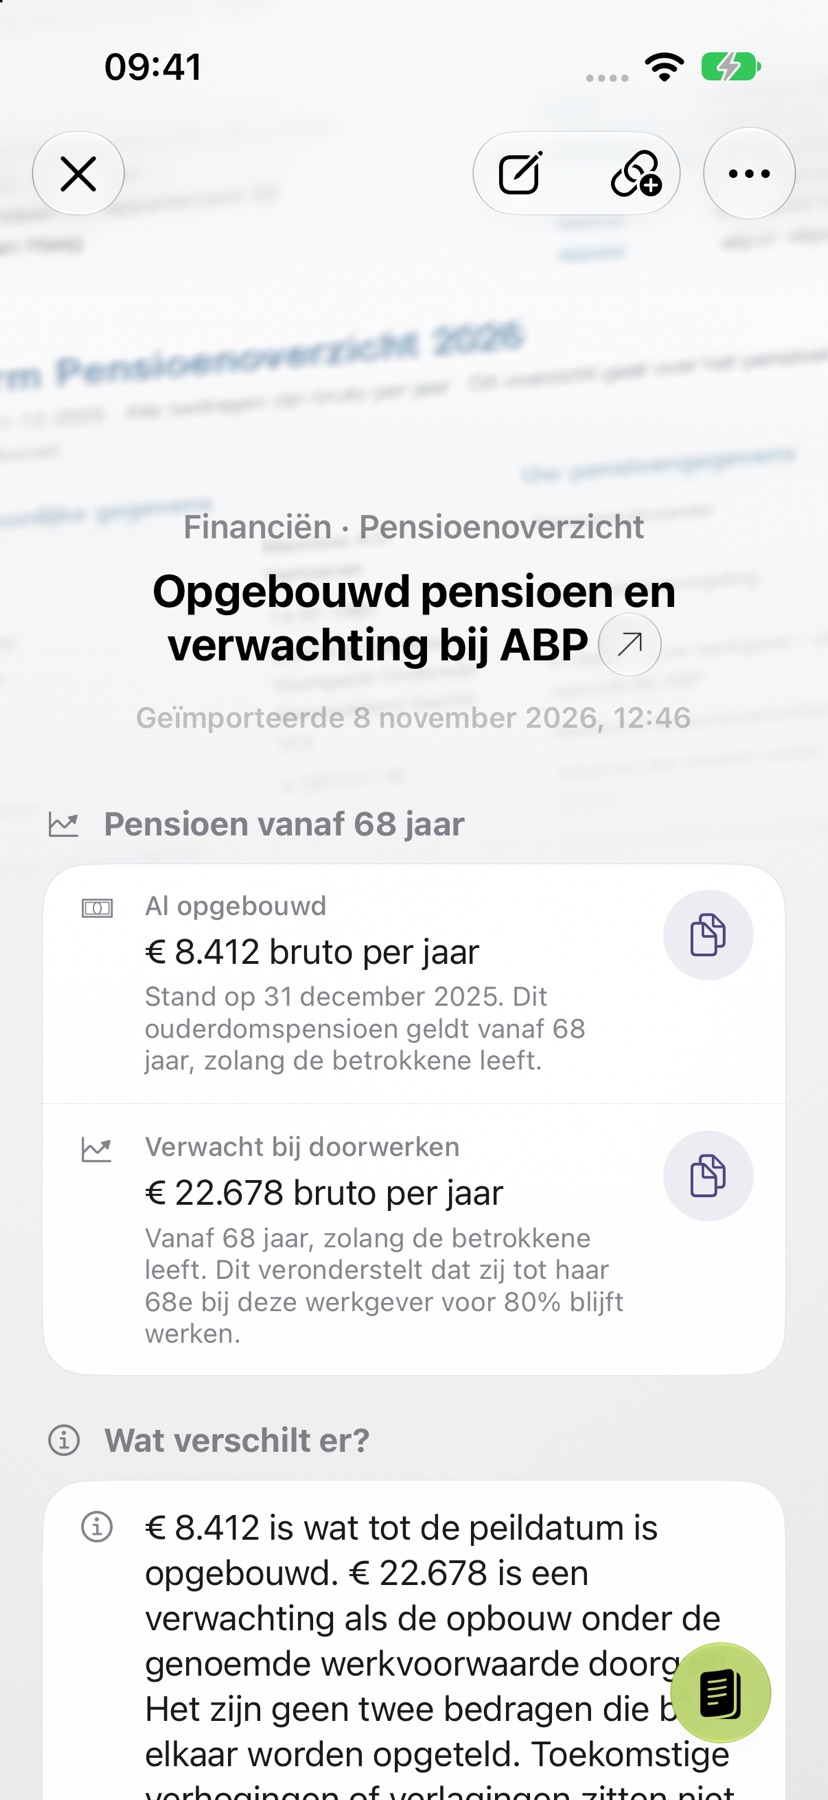
De tabel volgt de blokken van de UPO-modellen 2026; de vragen tussen aanhalingstekens zijn de koppen op het overzicht. Welke blokken jij ziet, hangt af van je regeling: een regeling die nog niet is overgegaan toont je opgebouwde pensioen als bedrag per jaar; een regeling onder de nieuwe regels toont de waarde van het kapitaal voor je pensioen. Pro legt de bedragen en begrippen in je eigen UPO uit, bijvoorbeeld wat de drie scenario’s zeggen.
| Onderdeel | Wat het betekent |
|---|---|
| ‘Op welke gegevens is uw Pensioenoverzicht gebaseerd?’ | Je persoonlijke gegevens, partner en kinderen, uitvoerder, soort regeling, datum in dienst, parttimepercentage, pensioengevend salaris, franchise (het deel van je salaris waarover geen premie wordt betaald) en pensioengrondslag. Elk bedrag is hierop gebaseerd; kloppen ze niet, neem dan contact op met je uitvoerder. |
| ‘Welk pensioen heeft u opgebouwd?’ (regeling nog niet overgegaan) | Het pensioen dat je tot 31 december van vorig jaar hebt opgebouwd, bruto en netto per jaar, zonder wat er nog bijkomt. |
| ‘Wat krijgt u als u met pensioen gaat?’ (nieuwe regels) | De waarde van het kapitaal en een inschatting van het pensioen daaruit vanaf de pensioenrichtleeftijd, bruto en netto per jaar. Het bedrag is variabel en wordt na ingang elk jaar opnieuw vastgesteld. |
| Te bereiken pensioen: drie scenario’s | Verwacht, pessimistisch en optimistisch, in koopkracht van nu. Het is een inschatting volgens een uniforme rekenmethode, geen toezegging. |
| ‘Wat krijgen uw partner en kind(eren) als u overlijdt?’ | Wat zij krijgen als je overlijdt tijdens de opbouw, na stopzetting van je deelname en na ingang van je pensioen, plus waarschuwingen voor ex-partners. |
| ‘Wat krijgt u als u arbeidsongeschikt wordt?’ | Of de uitvoerder de premie overneemt en of er een aanvulling op een WIA-uitkering is. |
| Kapitaalontwikkeling (nieuwe regels) | Inleg, opbrengst en kosten van het afgelopen jaar, plus het totaal sinds het begin. Een zin over een gezamenlijke buffer gaat over de solidariteitsreserve. |
| ‘Pensioenaangroei factor A’ | De waardeaangroei van het vorige jaar. Je hebt factor A nodig voor je jaarruimte: het bedrag dat je fiscaal aftrekbaar mag inleggen bij een pensioentekort (zie de Belastingdienst). Onder de nieuwe regels staat er een blok over je gebruikte jaarruimte. |
| ‘De AOW van de overheid staat niet op dit overzicht’ | Je AOW en pensioen bij andere werkgevers zie je samen op mijnpensioenoverzicht.nl; je AOW-opbouw ook in Mijn SVB. |
Let bij elk bedrag op of het bruto of netto is. UPO-bedragen staan per jaar, AOW-bedragen van de SVB per maand; tel ze niet zomaar bij elkaar op.
Wat je controleert en waar je gratis hulp krijgt
- Je gegevens: werkgever, datum in dienst, start van de opbouw, parttimepercentage en pensioengevend salaris. Een fout werkt door in elk bedrag. Klopt er iets niet, meld het dan bij je uitvoerder.
- Partner en kinderen: staan ze op het overzicht? Het blok over overlijden gaat over hen. Ben je gescheiden, lees dan ook de waarschuwingen over je ex-partner.
- Bruto, netto, per jaar: UPO per jaar, AOW per maand; scenario’s in koopkracht van nu.
- Het totaal: kijk op mijnpensioenoverzicht.nl in plaats van UPO’s zelf op te tellen, en controleer je AOW-opbouw in Mijn SVB, zeker als je in het buitenland woonde of werkte.
- Na de overstap: vergelijk het Transitie-UPO met je laatste gewone UPO.
- De AOW-brief: vraag je AOW aan in de 4 maanden voor je AOW-leeftijd; zonder brief neem je zelf contact op met de SVB.
Gratis hulp. Met vragen over je UPO ga je eerst naar je pensioenuitvoerder; op pensioenduidelijkheid.nl vind je onder ‘zoek uw pensioenuitvoerder’ wie dat is. Voor de AOW is de SVB je aanspreekpunt (Mijn SVB, contactformulier of telefoon). Kom je er met je uitvoerder niet uit, dan heeft die een interne klachtenprocedure en is hij aangesloten bij een geschilleninstantie. Voor pensioenfondsen is dat de Geschilleninstantie Pensioenfondsen (GIP, 030 202 91 47, werkdagen 9.00 tot 16.30 uur); bemiddeling en beslechting zijn kosteloos. Kifid behandelt alleen klachten tegen aangesloten financiële dienstverleners, na de interne klachtprocedure van de aanbieder; of jouw verzekeraar of PPI is aangesloten, controleer je bij Kifid zelf.
Let op nepberichten. Pensioenduidelijkheid.nl waarschuwt voor phishingmails over pensioen. Krijg je een bericht over je pensioen of AOW met een link om in te loggen, ga dan zelf naar het portaal van je uitvoerder of naar Mijn SVB.
AOW-leeftijd: 67 in 2026 en 2027, daarna 67 jaar en 3 maanden
Je AOW-leeftijd hangt af van je geboortedatum en is gekoppeld aan de levensverwachting. Bereik je in 2026 of 2027 je AOW-leeftijd, dan is die 67 jaar. Ben je op of na 1 januari 1961 geboren, dan is het 67 jaar en 3 maanden; dat staat vast voor iedereen die vóór 1 oktober 1964 is geboren. Voor jongere geboortejaren noemt de SVB verwachte leeftijden die nog kunnen veranderen. Je eigen datum controleer je bij de SVB.
| Geboren | AOW-leeftijd | Status |
|---|---|---|
| 1 maart 1957 tot en met 31 december 1960 | 67 jaar | Vastgesteld |
| 1 januari 1961 tot en met 30 september 1964 | 67 jaar en 3 maanden | Vastgesteld |
| 1 oktober 1964 tot en met 30 september 1966 | 67 jaar en 3 maanden | Verwacht |
| 1 oktober 1966 tot en met 30 juni 1970 | 67 jaar en 6 maanden | Verwacht |
| 1 juli 1970 tot en met 31 maart 1973 | 67 jaar en 9 maanden | Verwacht |
| 1 april 1973 tot en met 31 december 1975 | 68 jaar | Verwacht |
AOW-bedragen vanaf 1 juli 2026, opbouw en aanvragen
De SVB past de AOW-bedragen elk half jaar aan. Vanaf 1 juli 2026 gelden per maand deze AOW-bedragen:
| Situatie | Bruto | Netto met loonheffingskorting | Vakantiegeld (bruto) |
|---|---|---|---|
| Alleenstaand | € 1.662,16 | € 1.581,55 | € 104,78 |
| Gehuwd of samenwonend, per persoon | € 1.139,39 | € 1.084,13 | € 74,85 |
Netto is wat je overhoudt na de loonheffing en de bijdrage Zorgverzekeringswet van 4,85%. Zonder loonheffingskorting krijg je netto € 1.285,22 als alleenstaande of € 880,96 per persoon. Het vakantiegeld bouw je per maand op en krijg je in mei uitbetaald.
Opbouw. Elk jaar dat je verzekerd bent, bouw je 2% op, vanaf 50 jaar vóór je AOW-leeftijd. Voor elk jaar dat je niet verzekerd was, bijvoorbeeld door wonen en werken in het buitenland, wordt je AOW met 2% gekort. Vertrek je naar het buitenland, dan kun je tot een jaar na vertrek een vrijwillige verzekering aanvragen. Wat je hebt opgebouwd, zie je in Mijn SVB onder ‘Overzicht AOW-opbouw’.
Aanvragen. Woon je in Nederland, dan krijg je ongeveer 4 maanden voor je AOW-leeftijd een brief van de SVB, soms in je Berichtenbox van MijnOverheid. In die 4 maanden vraag je je AOW aan, online met DigiD of op papier; eerder kan niet. Heb je dan nog geen brief, neem dan zelf contact op met de SVB. Woon je in het buitenland, dan vraag je de AOW aan bij de pensioeninstantie van je woonland. Vraag je te laat aan, dan kan de AOW volgens de wet niet eerder ingaan dan de eerste dag van de twaalfde maand vóór je aanvraag.
Mijnpensioenoverzicht.nl en de overgang naar de nieuwe pensioenregels
Het UPO toont één regeling. Het totaal zie je op mijnpensioenoverzicht.nl, het pensioenregister uit de Pensioenwet: je pensioenen bij verschillende uitvoerders, je AOW-aanspraak, het te bereiken pensioen in dezelfde drie scenario’s en periodes waarin je geen ouderdomspensioen opbouwt.
Wet toekomst pensioenen (Wtp). Sinds 1 juli 2023 gelden nieuwe regels voor pensioen via de werkgever. De overgang moet uiterlijk op 1 januari 2028 zijn afgerond. Per 1 juli 2026 waren volgens de minister van SZW 42 pensioenfondsen met ruim 10 miljoen deelnemers overgegaan. Of er voor jou iets verandert, hangt af van je uitvoerder en van de afspraken van je werkgever; zij informeren je. Wat blijft: je krijgt pensioen zolang je leeft. Vanaf 1 januari 2029 kun je bij pensionering een deel in één keer opnemen (‘bedrag ineens’). Pensioenduidelijkheid.nl legt de nieuwe regels uit.
Wat er op je UPO verandert. Na de overgang staat er geen opgebouwd pensioen per jaar meer op, maar de waarde van het kapitaal, een inschatting van het pensioen daaruit, de ontwikkeling van het kapitaal (inleg, opbrengst, kosten) en een toelichting op de gezamenlijke reserve. In het jaar van de overstap krijg je van een pensioenfonds naast het gewone UPO een Transitie-UPO. Leg die naast je laatste gewone UPO en bewaar ze samen.
Je UPO’s en AOW-brieven bij elkaar in ExplainThisDoc
Scan je UPO of AOW-brief in ExplainThisDoc met ‘Scannen’, of voeg de pdf uit het portaal van je uitvoerder toe via ‘+’ en ‘Bestand importeren’. Met Pro legt de app de bedragen en begrippen uit, voor 1 credit per analyse. Heeft Pro in je brief een termijn gevonden, tik dan op ‘Voeg toe aan kalender’: jij controleert de datum en bevestigt het. De gratis Light-analyse draait met Apple Intelligence op ondersteunde apparaten en in ondersteunde talen.
In je archief vind je alles terug met een zoekwoord als ‘pensioen’ of de naam van je uitvoerder. Koppel het UPO van dit jaar aan dat van vorig jaar en aan het Transitie-UPO, en schrijf in een notitie welk gegeven niet klopt, wanneer je hebt gebeld en wat is toegezegd. Wil je op tijd aan je AOW-aanvraag denken, veeg dan bij je laatste UPO naar links en kies ‘Herinneren’; ExplainThisDoc stuurt geen eigen meldingen. Regel je de post van een ouder, kijk dan ook in de gids Post regelen voor je ouders of een naaste.
De uitleg is geen financieel advies en geen prognose: de bedragen komen van je uitvoerder en de SVB. Voor keuzes over bijsparen, eerder stoppen of je AOW-aanvraag ga je naar je uitvoerder of de SVB.
Laat je pensioenoverzicht uitleggen
Fotograferen of importeren
Scan een document of neem een foto of pdf over. Geen registratie, geen mappen.
Begrijpen in gewone woorden
Light-analyse, gratis op je apparaat¹. Uitgebreid met Pro: 1 credit per analyse.
Terugvinden wanneer je het nodig hebt
Origineel, uitleg en je notities blijven samen in je archief.
- Geen registratie
- Geen abonnement
- Direct beginnen

 Scan met de camera van je iPhone
¹ Met ingeschakelde Apple Intelligence op een ondersteund apparaat en in een ondersteunde taal.