 ExplainThisDoc
Renteninformation verstehen und Rentenbescheid prüfen
Einmal im Jahr kommt sie von der Deutschen Rentenversicherung: die Renteninformation, zwei Seiten mit drei Rentenbeträgen, einer Hochrechnung und einem Hinweis auf die Kaufkraft. Dieser Ratgeber erklärt, was die Zahlen bedeuten, was sie nicht sagen und wann du handeln solltest: bei Lücken im Versicherungsverlauf und beim Rentenbescheid, gegen den du nur einen Monat lang Widerspruch einlegen kannst. Ein eigener Abschnitt erklärt die Pensionskonto-Mitteilung in Österreich.
Was die Renteninformation ist und wann sie kommt
Die Renteninformation ist eine gesetzlich vorgeschriebene Mitteilung der Deutschen Rentenversicherung (DRV) nach § 109 SGB VI. Du bekommst sie jedes Jahr ab dem vollendeten 27. Lebensjahr, sobald fünf Jahre Beitragszeiten gespeichert sind, verteilt über das ganze Jahr. Der Versand endet, sobald du eine eigene Rente beziehst.
- Rentenauskunft ab 55: Alle drei Jahre ersetzt eine ausführlichere Rentenauskunft die Renteninformation; sie listet alle gespeicherten Zeiten auf und nennt Beträge bei Erwerbsminderung und für Hinterbliebene.
- Versicherungsverlauf: Er liegt nur der ersten Renteninformation bei. Mit 43 schickt die DRV einen Verlauf mit Fragebogen zur Kontenklärung, ab 55 alle drei Jahre. Anfordern kannst du ihn jederzeit.
- Unter Vorbehalt: Die Angaben beruhen auf geltendem Recht und gespeicherten Zeiten; Gesetzesänderungen und fehlende Zeiten verändern das Ergebnis.
- Kein Widerspruch: Renteninformation und Rentenauskunft sind keine Bescheide. Stimmt etwas nicht, beantragst du eine Überprüfung deines Kontos.
Was in der Renteninformation steht
Die DRV erklärt den Aufbau in der Broschüre „Die Renteninformation – mehr wissen“. Die Tabelle folgt der Reihenfolge auf dem Blatt.
| Abschnitt | Was er bedeutet |
|---|---|
| Versicherungsnummer | Kennzeichnet dein Konto; nötig bei jeder Rückfrage und im Widerspruch |
| Beginn der Regelaltersrente | Hängt vom Geburtsjahr ab: 1958 mit 66, 1959 mit 66 und zwei Monaten, ab Jahrgang 1964 mit 67 Jahren (§§ 35, 235 SGB VI) |
| Volle Erwerbsminderung | Monatsbetrag, falls du aus gesundheitlichen Gründen nicht mehr arbeiten könntest |
| Bisher erreichte Rentenanwartschaft | Deine Altersrente aus den bisher gespeicherten Beiträgen, falls du nichts mehr einzahlst |
| Künftige Regelaltersrente | Hochrechnung bei gleichbleibendem Verdienst, fortgeschrieben aus dem Durchschnitt der letzten fünf Kalenderjahre |
| Anpassung 1 oder 2 Prozent | Beispielwerte bei jährlich steigenden Renten, keine Zusage |
| Kaufkraft, Steuern, Beiträge | Alle Beträge sind brutto und nicht inflationsbereinigt (siehe Abschnitt ‚Was die Zahlen nicht sagen: Kaufkraft, Beiträge, Steuern‘) |
| Seite 2: Grundlagen | Deine Entgeltpunkte und der aktuelle Rentenwert (42,52 Euro seit 1. Juli 2026) |
So rechnest du nach: Entgeltpunkte × aktueller Rentenwert = monatliche Bruttorente. Einen Entgeltpunkt bekommst du für ein Jahr mit Durchschnittsverdienst (2026 vorläufig 51.944 Euro); das halbe Durchschnittsentgelt bringt 0,5 Punkte. Der Rentenwert stieg am 1. Juli 2026 von 40,79 auf 42,52 Euro (4,24 Prozent). Beispiel: 35,52 Punkte × 42,52 Euro = 1.510,31 Euro brutto im Monat. Gehst du vor der Regelaltersgrenze in Rente, sinkt die Rente um 0,3 Prozent je Monat des früheren Beginns; beziehst du sie später, steigt sie um 0,5 Prozent je Monat (§ 77 SGB VI).
Was du prüfen solltest: Versicherungsverlauf und Konto klären
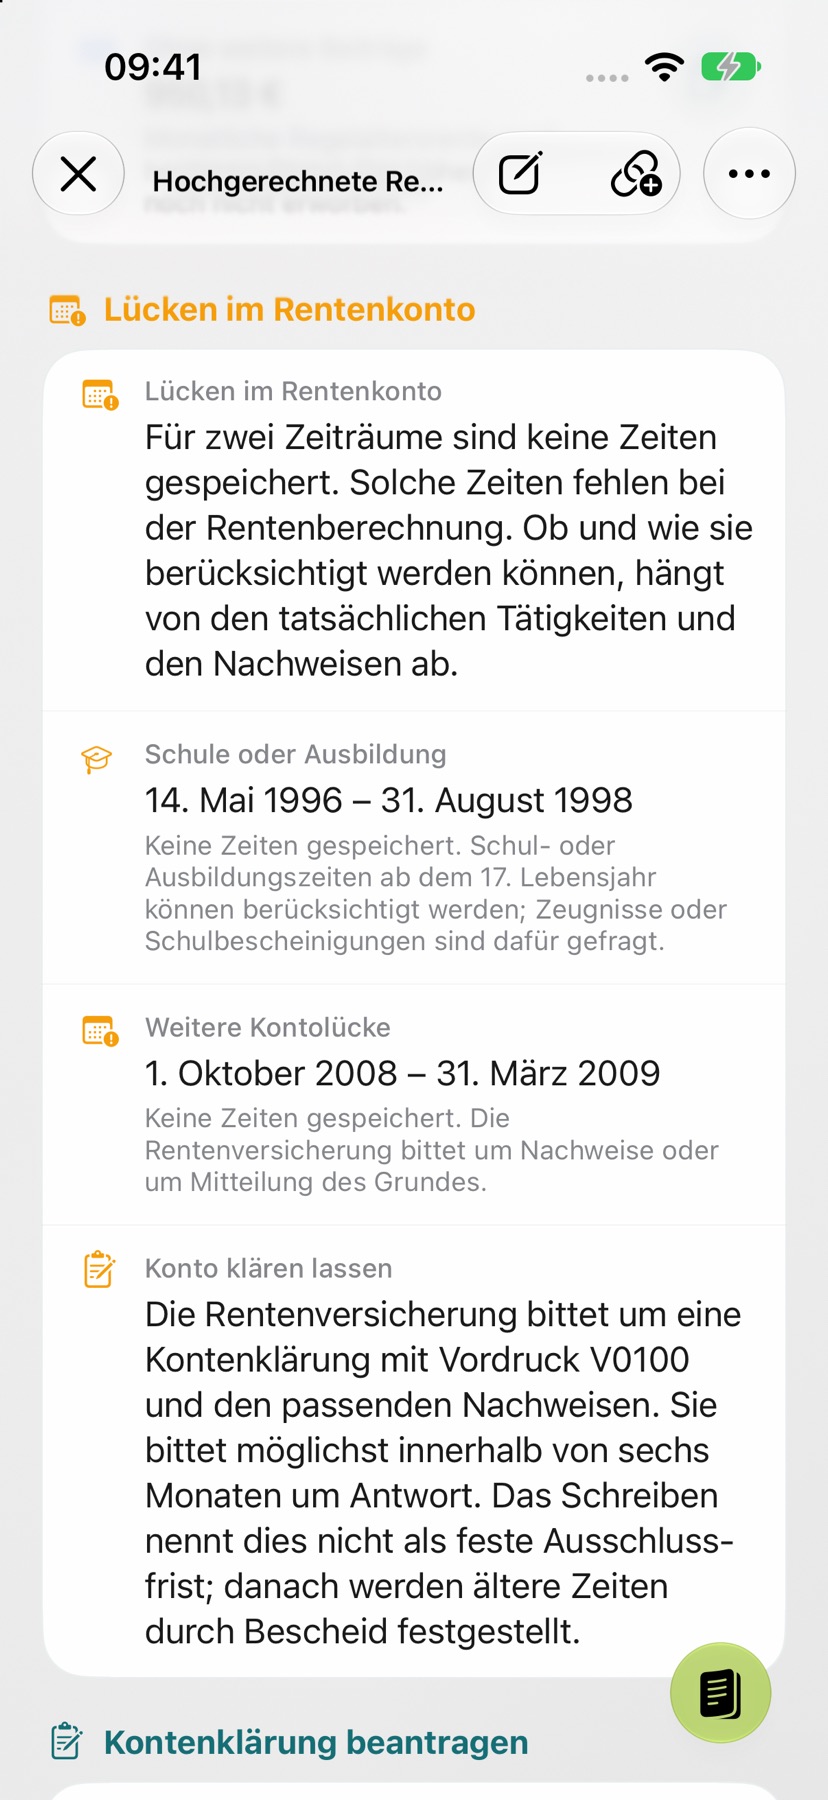
Die Höhe deiner Rente steht und fällt mit den gespeicherten Zeiten (§ 149 SGB VI). Prüfe den Versicherungsverlauf unbedingt auf Lücken. Typisch sind Schul- und Studienzeiten ab 17, Kindererziehung, Auslandsaufenthalte, DDR-Beschäftigung, Krankheit, nicht gekennzeichnete Ausbildung und selbständige Phasen ohne Beiträge. Solche Zeiten musst du selbst melden und belegen. Pro erkennt Lücken im Schreiben und listet passende Nachweise auf.
- Nachweise: Zeugnisse, Studiennachweise, Arbeitsverträge, Versicherungskarten, Geburtsurkunden der Kinder, Krankheits- und Arbeitslosennachweise. Welche Unterlagen du aufheben solltest, zeigt Unterlagen aufbewahren.
- Antrag: Kontenklärung mit Formular V0100 oder online als eAntrag; Nachweise als Datei oder über das Kontaktformular S8003. Die Bearbeitung dauert im Schnitt drei bis vier Monate.
- Sechs Monate: Antworte auf ein Kontenklärungsschreiben innerhalb von sechs Monaten. Widersprichst du dem Versicherungsverlauf nicht innerhalb von sechs Kalendermonaten, stellt die DRV Daten, die länger als sechs Kalenderjahre zurückliegen, per Bescheid fest (§ 149 Abs. 5 SGB VI). Nachreichen bleibt möglich.
- Grundrentenzuschlag: Die DRV prüft ihn automatisch, er setzt mindestens 33 Jahre Grundrentenzeiten voraus; fehlende Zeiten können diese Grenze verfehlen lassen.
Gesamtbild: Die Renteninformation zeigt nur die gesetzliche Rente. Auf rentenuebersicht.de fragst du zusätzlich betriebliche und private Anwartschaften ab (Personalausweis und Steuer-ID nötig). Beamtenversorgung, berufsständische Versorgungswerke und Direktzusagen sind derzeit nicht angebunden.
Was die Zahlen nicht sagen: Kaufkraft, Beiträge, Steuern
Die Renteninformation nennt ausschließlich Bruttobeträge in heutigen Euro. Drei Dinge rechnet sie nicht ein:
- Kaufkraft: Die Werte sind nicht inflationsbereinigt. Bei 1,5 Prozent Inflation entsprechen 1.000 Euro von heute in 20 Jahren etwa 740 Euro Kaufkraft.
- Kranken- und Pflegeversicherung: Pflichtversicherte Rentner zahlen 14,6 Prozent plus Zusatzbeitrag (2026 im Schnitt 2,9 Prozent); die Rentenversicherung trägt die Hälfte. Den Pflegebeitrag von 3,6 Prozent trägst du allein (Kinderlose zahlen einen Zuschlag).
- Steuern: Der steuerpflichtige Anteil hängt vom Rentenbeginn ab (§ 22 EStG): 2026 sind es 84 Prozent, 2027 84,5 Prozent. Ob Steuer anfällt, entscheidet dein gesamtes Einkommen; 2026 bleiben bis 12.348 Euro (Grundfreibetrag) steuerfrei. Die DRV meldet deine Rente jedes Jahr an die Finanzverwaltung.
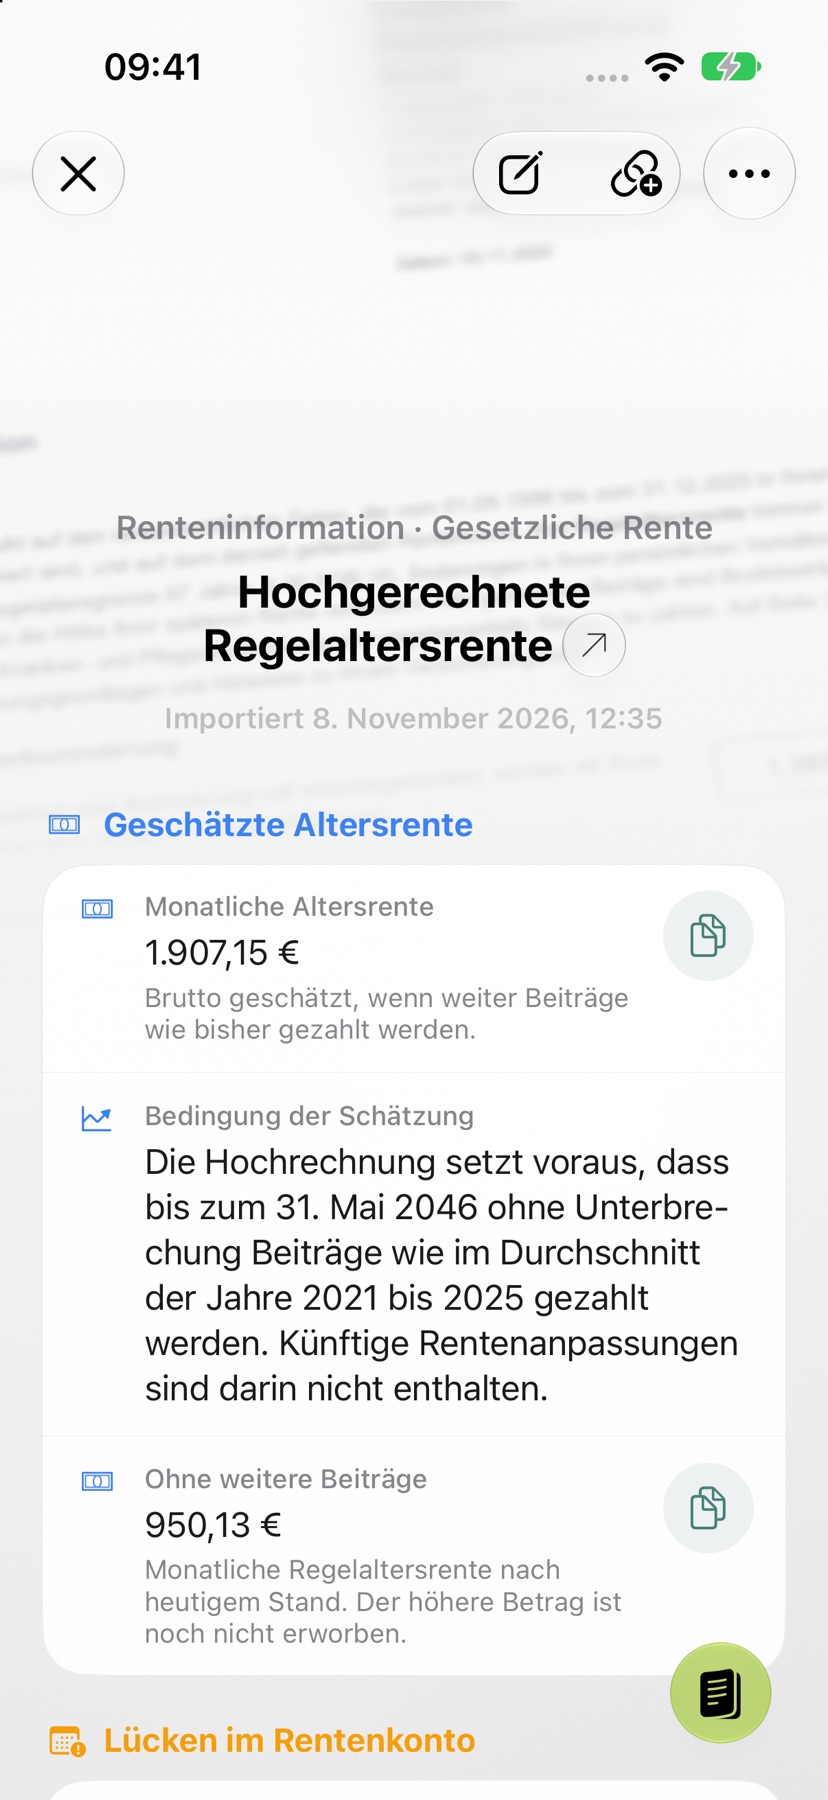
Die Hochrechnung unterstellt, dass du bis zur Regelaltersgrenze weiter so verdienst wie im Durchschnitt der letzten fünf Jahre. Die Renteninformation ist eine Momentaufnahme, keine Zusage.
Rentenantrag und Rentenbescheid: Widerspruch und Überprüfungsantrag
Die Rente wird nicht automatisch gezahlt. Die DRV empfiehlt, den Antrag etwa drei Monate vor dem gewünschten Beginn zu stellen. Stellst du ihn bis zum Ende des dritten Kalendermonats nach dem Monat, in dem du die Voraussetzungen erfüllst, beginnt die Rente mit diesem Monat; bei späterem Antrag erst im Antragsmonat (§ 99 SGB VI).
Der Rentenbescheid legt Rentenart, Höhe und Beginn verbindlich fest. Prüfe vor allem, ob alle Zeiten aus deinem Versicherungsverlauf berücksichtigt sind.
- Widerspruch, ein Monat: Die Frist beträgt einen Monat nach Bekanntgabe, im Ausland drei Monate (§ 84 SGG). Der Widerspruch ist formlos und kostenfrei: Versicherungsnummer, Datum des Bescheids, der Satz „lege ich Widerspruch ein“ und eine Begründung genügen. Fehlt die Rechtsbehelfsbelehrung am Ende des Bescheids oder ist sie falsch, hast du ein Jahr.
- Danach: Hilft die DRV nicht ab, entscheidet ein Widerspruchsausschuss; gegen den Widerspruchsbescheid kannst du binnen eines Monats beim Sozialgericht klagen, kostenfrei und ohne Anwaltszwang.
- Frist verpasst: Der Überprüfungsantrag nach § 44 SGB X bleibt jederzeit möglich; bei einem falschen Bescheid zahlt die DRV für längstens vier Jahre rückwirkend nach.
- Rentenanpassungsmitteilung: Auch gegen das jährliche Schreiben des Renten Service (2026: plus 4,24 Prozent zum 1. Juli) ist Widerspruch möglich.
Pro erkennt die Widerspruchsfrist im Bescheid und bereitet einen Kalendereintrag vor, den du prüfst und speicherst. Wie Fristen in den Kalender kommen, zeigt Fristen in den Kalender übernehmen.
Österreich: Pensionskonto-Mitteilung und Pensionsbescheid
In Österreich tritt das Pensionskonto an die Stelle der Renteninformation. Es erfasst seit 2005 die Beitragsgrundlagen aller Versicherungszeiten (oesterreich.gv.at: Pensionskonto). Die Kontomitteilung siehst du kostenlos mit ID Austria oder FinanzOnline.
| Begriff | Bedeutung |
|---|---|
| Kontoprozentsatz | 1,78 Prozent der Beitragsgrundlagen = Teilgutschrift des Jahres (§ 12 APG) |
| Gesamtgutschrift | Summe aller Teilgutschriften, aufgewertet (2026: 1,073); ÷ 14 = monatliche Bruttopension zum Regelpensionsalter |
| Kontoerstgutschrift | Startwert zum 1. Jänner 2014 für Zeiten vor 2005 |
Die Kontomitteilung ist kein Bescheid. Prüfe sie auf fehlende Zeiten: Den Versicherungsdatenauszug bekommst du über meinesv.at, Kindererziehungs-, Schul-, Studien- und Ausbildungszeiten trägst du mit Online-Anträgen nach.
- Regelpensionsalter: Männer 65; für Frauen wird es seit 2024 halbjährlich angehoben, ab 2033 gilt 65 für alle. Ein früherer Antritt führt zu Abschlägen.
- Antrag: Stelle ihn zwei bis drei Monate vor dem Pensionsbeginn, spätestens bis Ende des Monats vor dem Antritt.
- Klage: Ein Widerspruchsverfahren gibt es nicht; gegen den Bescheid klagst du binnen drei Monaten ab Zustellung beim Landesgericht als Arbeits- und Sozialgericht (§ 67 ASGG). Die Frist lässt sich nicht verlängern.
- Hilfe: Pensionsversicherung +43 (0)5 03 03 und Arbeiterkammer. Die PV fordert nie per SMS oder E-Mail Bank- oder Kontodaten an.
Kostenlose Hilfe, Betrugsmaschen und die Renteninformation in ExplainThisDoc
Mit ExplainThisDoc scannst du die Renteninformation über „Scannen“ oder holst sie über „Datei importieren“ in die App. Die Erklärung übersetzt Entgeltpunkte, Rentenwert, Anwartschaft und Hochrechnung in verständliche Sprache. Die kostenlose Light-Analyse läuft mit Apple Intelligence auf unterstützten Geräten und in unterstützten Sprachen; Pro erklärt ausführlicher und erkennt Fristen und Warnzeichen (1 Credit pro Analyse). Verknüpfe jede neue Renteninformation mit der vom Vorjahr, um Entgeltpunkte und Hochrechnung zu vergleichen; Lücken und fehlende Nachweise hältst du als Notiz am Dokument fest. Die Erklärung ist keine Rentenberatung und keine Prognose; verbindliche Auskunft gibt nur die Rentenversicherung.
Die Beratung der DRV ist kostenfrei und unabhängig: Servicetelefon 0800 1000 4800 (Mo–Do 8–19 Uhr, Fr 8–15:30 Uhr), Auskunfts- und Beratungsstellen und ehrenamtliche Versichertenälteste. Für die Altersvorsorge insgesamt bietet die DRV kostenlose Intensivgespräche an. Zur Digitalen Rentenübersicht: 0800 1000 787.
Vorsicht: Anrufer, die sich als DRV ausgeben und nach Bankverbindung oder Daten fragen, sind Betrüger, auch wenn das Display eine echte Nummer zeigt. Die DRV fordert persönliche Daten immer schriftlich an, nie per E-Mail oder SMS. Lege auf und ruf selbst über 0800 1000 4800 zurück; bei Schockanrufen auflegen und die Polizei (110) informieren.
Lass dir deine Renteninformation erklären
Fotografieren oder importieren
Dokument scannen, Foto oder PDF übernehmen. Keine Anmeldung, keine Ordner.
In einfachen Worten verstehen
Kostenlose Light-Analyse auf dem Gerät¹. Ausführlich mit Pro: 1 Credit pro Analyse.
Wiederfinden, wenn du es brauchst
Original, Erklärung und Notizen bleiben zusammen in deinem Archiv.
- Keine Anmeldung
- Kein Abo
- Direkt starten

 Mit der iPhone-Kamera scannen
¹ Mit aktiviertem Apple Intelligence auf unterstützten Geräten und in unterstützten Sprachen.