 ExplainThisDoc
Beitragserhöhung der Versicherung: Sonderkündigungsrecht und Fristen
Im Herbst kommt Post von der Versicherung: eine Beitragsanpassung in der privaten Krankenversicherung, die Beitragsrechnung der Kfz-Versicherung mit den Typ- und Regionalklassen für 2027 oder ein höherer Zusatzbeitrag der Krankenkasse. Bei allen dreien hast du ein Kündigungs- oder Wechselrecht mit eigener Frist. Dieser Ratgeber erklärt für Deutschland, was in den Schreiben steht, welche Frist wofür gilt und wo du kostenlos Hilfe bekommst, mit kurzen Abschnitten zu Österreich und der Schweiz.
Warum das Schreiben gerade jetzt kommt
Die Versicherungspost im Herbst 2026 betrifft das Versicherungsjahr 2027. Hinter den drei häufigsten Schreiben steckt jeweils ein anderer Mechanismus:
- Gesetzliche Krankenkasse: Der allgemeine Beitragssatz beträgt 14,6 Prozent (§ 241 SGB V). Reichen einer Kasse die Zuweisungen nicht, erhebt sie einen eigenen Zusatzbeitrag (§ 242 SGB V). Der durchschnittliche Zusatzbeitragssatz beträgt 2027 laut Bundesgesundheitsministerium 2,9 Prozent, unverändert gegenüber 2026; das ist nur ein Richtwert, was deine Kasse verlangt, steht in ihrer Satzung.
- Private Krankenversicherung: Weichen die tatsächlichen Leistungen dauerhaft um mehr als 10 Prozent von den kalkulierten ab (oder die Sterbewahrscheinlichkeit um mehr als 5 Prozent), muss der Versicherer die Beiträge des Tarifs überprüfen (§ 155 VAG); ein unabhängiger Treuhänder muss einer Anpassung zustimmen (§ 203 Abs. 2 VVG). Die BaFin genehmigt keine Beitragserhöhungen in der PKV.
- Kfz-Versicherung: Häufiger Grund ist eine neue Typ- oder Regionalklasse. Für 2027 werden laut GDV rund 7,4 Millionen Autofahrende in eine höhere und rund 5,1 Millionen in eine niedrigere Typklasse eingestuft; für 71 Prozent ändert sich nichts. Die Statistiken wirken auf bestehende Verträge ab dem nächsten Versicherungsjahr, meist ab dem 1. Januar. Dazu kommen Schadenfreiheitsklasse und Jahresfahrleistung.
Schreiben, Frist und was du tun kannst
Rechne in allen drei Fällen mit dem Tag, an dem deine Erklärung ankommt, nicht mit dem Poststempel.
| Schreiben | Frist | Was du tun kannst |
|---|---|---|
| Gesetzliche Krankenkasse: Zusatzbeitrag steigt | Kündigung bis Ende des Monats, ab dem der höhere Satz gilt (§ 175 Abs. 4 SGB V); bei Erhöhung zum 1.1.2027 bis 31.1.2027 | Neue Kasse wählen; deren Meldung ersetzt die Kündigung |
| Private Krankenversicherung: Beitragsanpassung | Zwei Monate ab Zugang der Mitteilung (§ 205 Abs. 4 VVG) | Tarifwechsel beim eigenen Versicherer (§ 204 VVG) oder Wechsel |
| Kfz-Versicherung: Beitragsrechnung 2027 | Kündigung bis 30. November; bei Erhöhung ein Monat ab Zugang der Mitteilung (§ 40 VVG) | Erst neuen Vertrag abschließen, dann kündigen |
Krankenkasse: Das Sonderkündigungsrecht gilt unabhängig von deiner Mitgliedsdauer und hebt die zwölfmonatige Bindung auf; die normale Kündigungsfrist bleibt (§ 175 Abs. 4 SGB V). Die Mitgliedschaft endet zum Ablauf des übernächsten Kalendermonats nach deiner Kündigung. Bei Erhöhung zum 1. Januar 2027 und Kündigung bis 31. Januar 2027 endet sie am 31. März 2027, die neue Kasse beginnt am 1. April 2027; bis dahin zahlst du den höheren Zusatzbeitrag. Du wählst die neue Kasse und teilst ihr den Grund mit, sie übernimmt die Formalitäten. Mit einem Krankengeld-Wahltarif bist du drei Jahre gebunden und hast kein Sonderkündigungsrecht (§ 53 Abs. 8 SGB V). Seit Ende Juli 2026 müssen Kassen nicht mehr einen Monat vorher per Brief informieren; das Sonderkündigungsrecht blieb (Verbraucherzentrale, Stand August 2026). Prüfe den Zusatzbeitrag deshalb selbst auf der Website deiner Kasse, in der Krankenkassenliste des GKV-Spitzenverbands und auf deiner Gehaltsabrechnung.
Private Krankenversicherung: Die Kündigung wirkt zu dem Zeitpunkt, ab dem die Erhöhung gelten soll. Erfüllt der Vertrag deine Versicherungspflicht, ist sie nur wirksam, wenn du einen neuen Vertrag bei einem anderen Versicherer nachweist (§ 205 Abs. 6 VVG). Beim Wechsel geht laut Verbraucherzentrale die Alterungsrückstellung ganz oder teilweise verloren. Näher liegt oft der Tarifwechsel beim eigenen Versicherer: Du kannst einen Tarif mit gleichartigem Versicherungsschutz verlangen, unter Anrechnung deiner erworbenen Rechte; nur für Mehrleistungen darf er einen Risikozuschlag verlangen, den du durch Ausschluss dieser Mehrleistungen vermeidest. Dieses Recht kann dir der Vertrag nicht nehmen. Standardtarif (nur für Wechsler vor dem 1. Januar 2009) und Basistarif sind weitere Optionen mit eigenen Voraussetzungen (BaFin, § 152 VAG).
Kfz-Versicherung: Ein Vertrag verlängert sich jeweils um höchstens ein Jahr (§ 11 VVG). Nach den Musterbedingungen des GDV kündigst du zum Ablauf des Versicherungsjahres, wenn die Kündigung spätestens einen Monat vorher zugeht; läuft der Vertrag mit dem Kalenderjahr, also bis 30. November. Erhöht der Versicherer den Beitrag ohne mehr Leistung, kannst du innerhalb eines Monats nach Zugang der Mitteilung kündigen, frühestens zum Zeitpunkt der Erhöhung; das hilft vor allem, wenn die Rechnung erst nach dem 30. November eintrifft. Für den Wechsel schließt du zuerst den neuen Vertrag ab: In der Haftpflicht besteht Annahmepflicht (§ 5 PflVG), und der neue Versicherer meldet die Versicherungsbestätigung elektronisch an die Zulassungsbehörde. Lass dir die Schadenfreiheitsklasse schriftlich bestätigen; ein Rabattschutz gilt nur beim bisherigen Anbieter. Fällt die erste Rechnung zu hoch aus, zahlst du unter Vorbehalt.
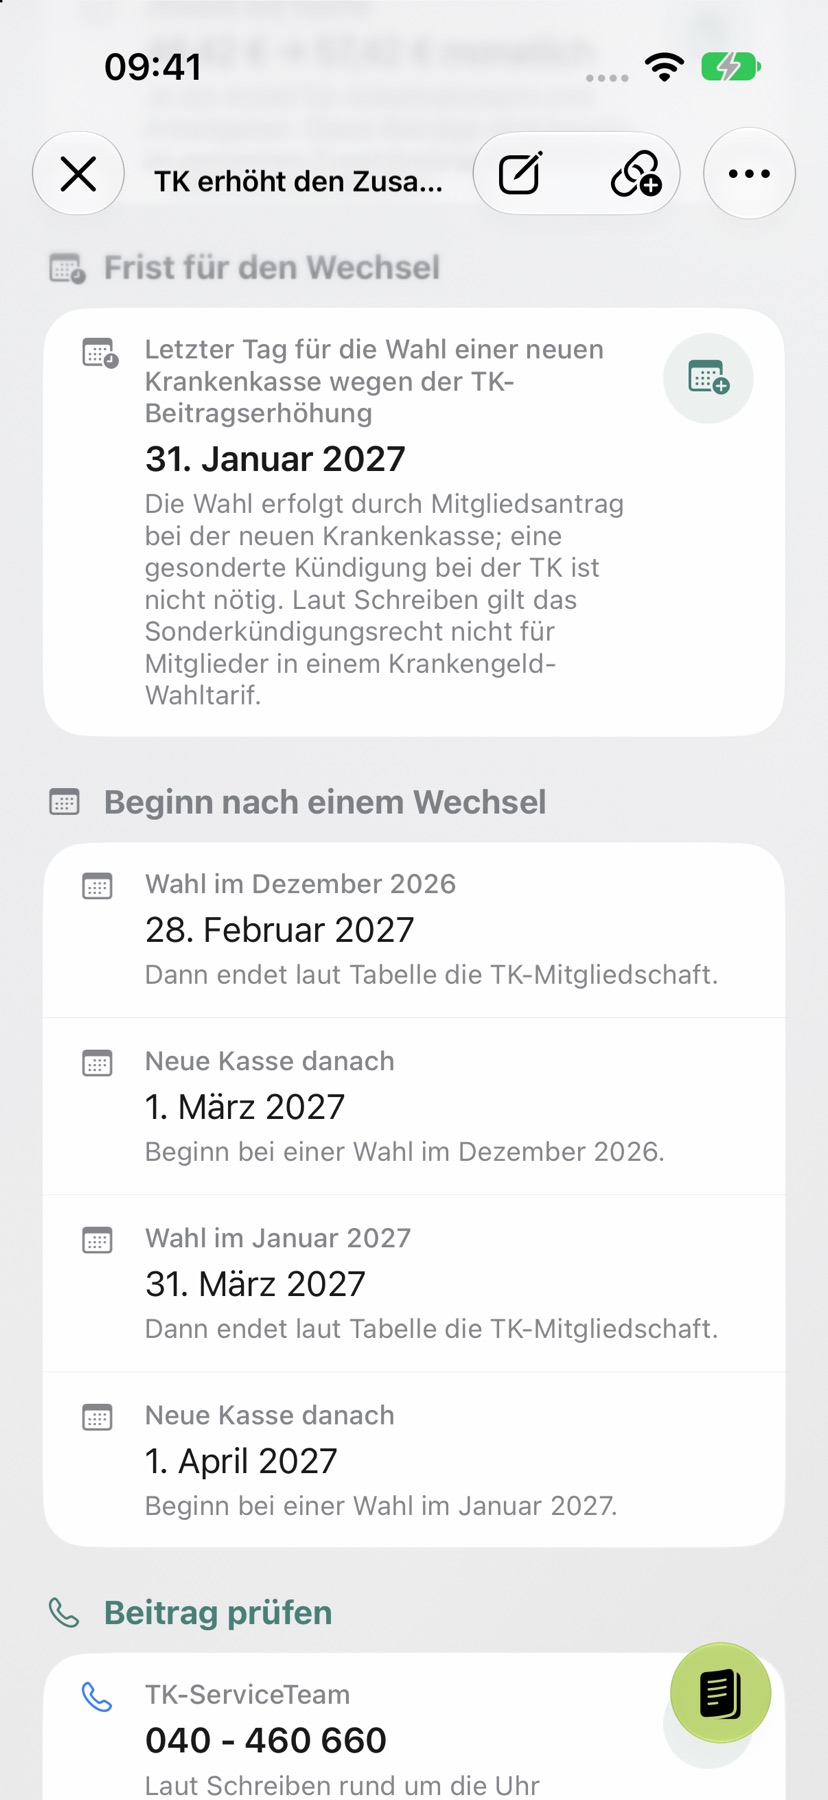
Was im Schreiben steht und wie du es prüfst
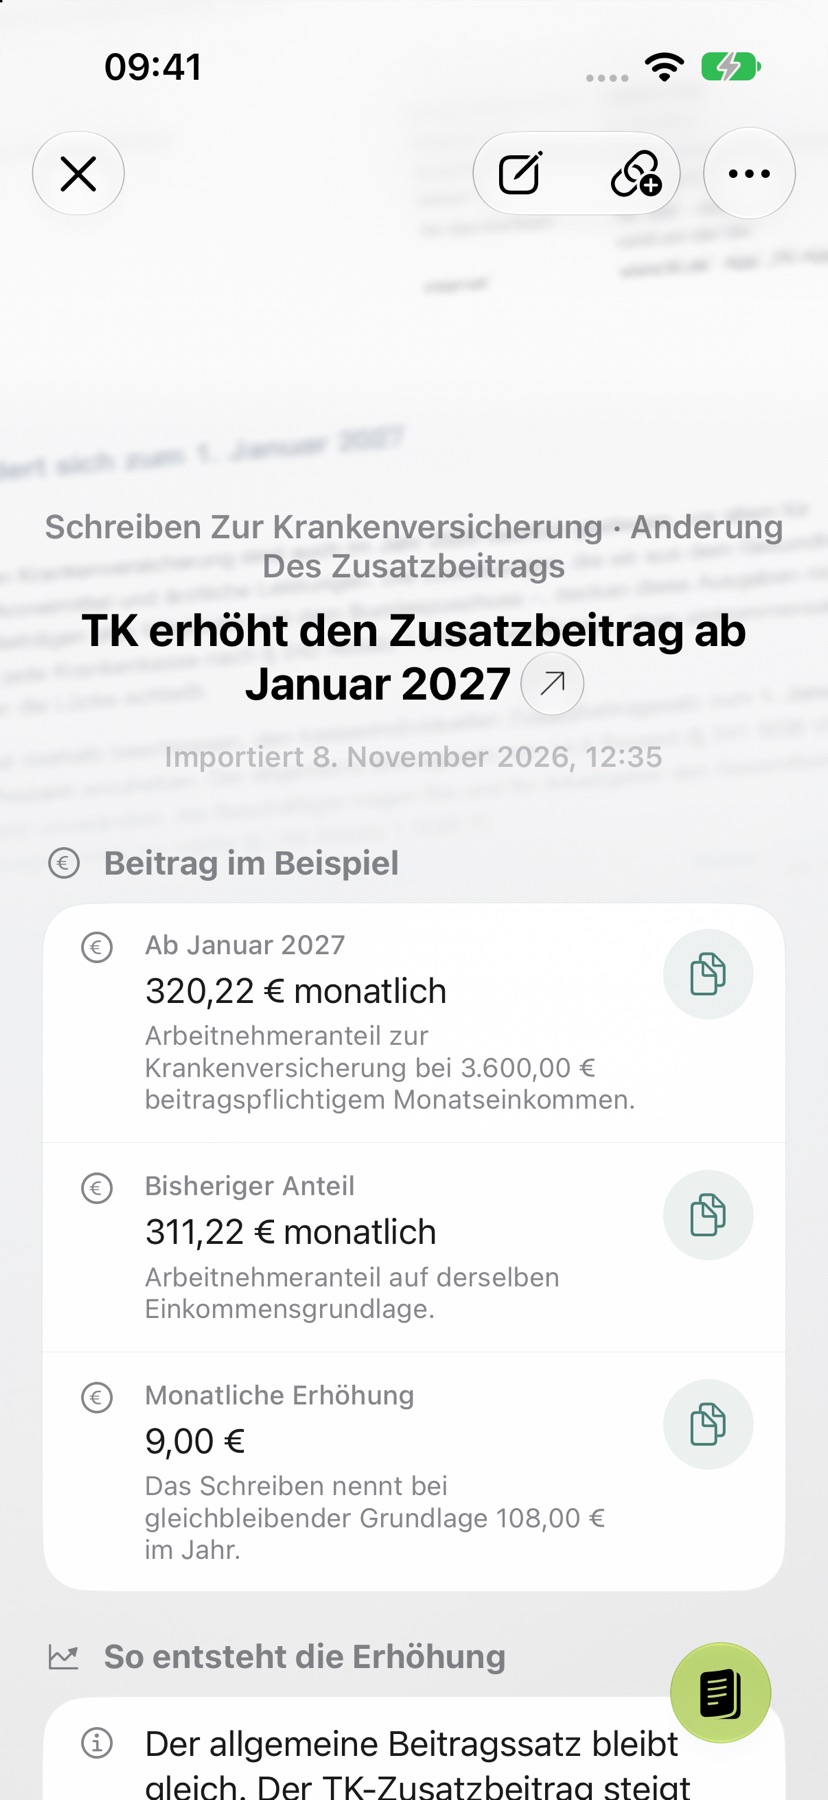
Lies jedes Schreiben auf vier Angaben hin: alter und neuer Beitrag, Begründung, Frist und Änderungen an den Leistungen. Pro rechnet die Erhöhung am Beispiel aus dem Brief nach.
- Krankenkasse: Achte auf den neuen Zusatzbeitragssatz in Prozent und den Tag, ab dem er gilt; die 14,6 Prozent kommen immer hinzu. Vergleiche den Satz mit dem Durchschnitt von 2,9 Prozent und der Krankenkassenliste des GKV-Spitzenverbands, die nur tagesaktuell gültige Sätze zeigt.
- Private Krankenversicherung: Das Schreiben muss die Neufestsetzung und die maßgeblichen Gründe nennen (§ 203 Abs. 5 VVG), den Text des § 204 VVG beilegen und auf den Tarifwechsel hinweisen; bist du 60 oder älter, muss es bis zu zehn gleichartige günstigere Tarife nennen (§ 6 Abs. 2 VVG-InfoV). Fehlt das, frag schriftlich nach. Vergleiche je versicherter Person alten und neuen Beitrag und prüfe, ob sich Selbstbehalt oder Risikozuschlag ändern. Leistungen, die du durch einen Tarifwechsel aufgibst, verlierst du in der Regel endgültig.
- Kfz-Versicherung: Die Rechnung nennt Typ-, Regional- und Schadenfreiheitsklasse, Jahresfahrleistung und den Beitrag je Sparte. Erhöht der Versicherer den Beitrag, muss er auf dein Kündigungsrecht hinweisen (§ 40 Abs. 1 VVG). Prüfe die Typklasse auf typklasse.de und die Regionalklasse über die GDV-Abfrage. Stimmen Jahresfahrleistung, Fahrerkreis und Halter? Bei falschen Angaben kann der Versicherer rückwirkend mehr verlangen. Beim Vergleich zählen auch Selbstbeteiligung und Leistungsumfang.
Schließt du einen neuen Vertrag ab, prüfe den Versicherungsschein gegen deinen Antrag: Eine auffällig mitgeteilte Abweichung gilt als genehmigt, wenn du nicht innerhalb eines Monats in Textform widersprichst (§ 5 VVG). Widerrufen kannst du innerhalb von 14 Tagen nach Zugang von Versicherungsschein, Bedingungen und Widerrufsbelehrung (§ 8 VVG).
Österreich: Kündigungsrechte bei Kfz- und Krankenversicherung
Die Kfz-Haftpflicht verlängert sich um jeweils ein Jahr, wenn nicht eine Seite spätestens einen Monat vor Ablauf schriftlich kündigt (§ 14 KHVG); bei Hauptfälligkeit am 1. Jänner also bis 30. November. Erhöht der Versicherer die Prämie einseitig, kannst du innerhalb eines Monats ab Mitteilung kündigen (§ 14a KHVG). Weil es keine Annahmepflicht gibt, holst du zuerst die Deckungszusage eines anderen Versicherers ein.
Die private Krankenversicherung darf die Prämie nur aus gesetzlich zulässigen Gründen erhöhen, nicht allein wegen deines Alters oder Gesundheitszustands (§ 178f VersVG). Du kannst verlangen, den Vertrag ohne höhere Prämie mit reduzierten Leistungen fortzusetzen. Die Arbeiterkammer Wien rät vom Wechsel der Zusatzkrankenversicherung meist ab, weil der neue Versicherer nach dem aktuellen Alter kalkuliert.
Kostenlose Hilfe bieten die Arbeiterkammer, konsumentenfragen.at und die Beschwerdestelle des Versicherungsverbands VVO. Die Verbraucherschlichtung Austria ist in der Regel kostenlos, ihre Entscheidung nicht bindend.
Schweiz: Prämienmitteilung bis 31. Oktober, Kündigung bis 30. November
In der Grundversicherung muss die Kasse die neuen Prämien mindestens zwei Monate im Voraus mitteilen und auf das Wechselrecht hinweisen (Art. 7 Abs. 2 KVG), für den 1. Januar also bis zum 31. Oktober. Die Kündigung muss bis spätestens 30. November bei der bisherigen Kasse eintreffen; maßgebend ist der Eingang. priminfo, die Prämienseite des BAG, empfiehlt den eingeschriebenen Versand bis 15. November und bietet Musterbriefe und einen Prämienrechner. Die neue Kasse muss dich ohne Gesundheitsfragen aufnehmen. Wer gemahnte Prämien nicht bezahlt hat, kann nicht wechseln. Zusatzversicherungen haben teils mehrjährige Mindestlaufzeiten.
Franchise und Modell: Die ordentliche Franchise beträgt 300 Franken; wählbar sind bis 2500 Franken. Dazu kommt ein Selbstbehalt von 10 Prozent, höchstens 700 Franken im Jahr (Kinder 350). Eine höhere Franchise wählst du nur auf den 1. Januar; das BAG empfiehlt, Änderungen bis 15. November zu melden.
Prämienverbilligung: Die Kantone verbilligen die Prämien bei bescheidenen wirtschaftlichen Verhältnissen (Art. 65 KVG); in einigen Kantonen kommt sie ohne Antrag, in anderen musst du sie beantragen.
Prämien 2027: Die mittlere Prämie steigt laut BAG auf 412 Franken pro Monat (5,0 Prozent mehr als 2026): 487.60 Franken für Erwachsene, 338.80 für junge Erwachsene, 128.10 für Kinder. Das ist ein Durchschnitt; deine Prämie steht in der Prämienmitteilung.
Kostenlose Hilfe und gefälschte Mails im Namen der Krankenkasse
- Verbraucherzentralen: beraten zu Zusatzbeitrag, PKV-Beitragssteigerung und Kfz-Wechsel; die Tarifwechselberatung für Privatversicherte ist teils kostenpflichtig.
- Versicherungsombudsmann e. V.: kostenfreie Schlichtung für Kfz-, Hausrat- und andere Versicherungen, nicht für Krankenversicherungen; Telefon 0800 3696000.
- Ombudsmann Private Kranken- und Pflegeversicherung: kostenfrei, auch für Beitragsanpassung und Tarifwechsel; du musst dein Anliegen zuerst beim Versicherer vorgebracht haben.
- BaFin: nimmt Beschwerden über Versicherer entgegen, setzt aber keine individuellen Ansprüche durch.
Betrugsmuster: Zur Beitragspost gehören gefälschte Mails, die mit einer Rückerstattung locken, etwa im Namen der AOK („Ihre Rückerstattung über 478,90 € wartet auf Bestätigung“, gemeldet vom Phishing-Radar der Verbraucherzentrale am 25. September 2026). Warnsignale sind eine unpersönliche Anrede, eine unseriöse Absenderadresse, das Lockmittel Rückerstattung, die Bestätigung über einen Link und eine kurze Frist. Gib keine Daten über Links aus Mails ein und rufe das Kundenportal nur über die Startseite deiner Kasse auf. In der Schweiz warnt cybercrimepolice.ch vor Mails im Namen des BAG und der CSS. Hast du Daten eingegeben, informiere sofort deine Bank, lass die Karte sperren und erstatte Anzeige. Wie du ein verdächtiges Schreiben prüfst, zeigt Brief echt oder Fake?
Das Schreiben erklären lassen und die Frist im Blick behalten
Scanne das Schreiben mit „Scannen“ oder hole das PDF aus dem Kundenportal mit „Datei importieren“ in ExplainThisDoc. Die Erklärung sagt in einfachen Worten, was alter und neuer Beitrag, der Gültigkeitstag und die Begründung bedeuten. Die kostenlose Light-Analyse läuft mit Apple Intelligence auf unterstützten Geräten und in unterstützten Sprachen. Pro erklärt ausführlicher, erkennt die Kündigungsfrist und bereitet einen Kalendereintrag vor, den du prüfst und speicherst (1 Credit pro Analyse). Rechne die Frist trotzdem selbst nach, denn sie hängt vom Tag des Zugangs ab, den nur du kennst.
Im Archiv verknüpfst du Police, Beitragsrechnung, Vergleichsangebote und Kündigung und findest sie über die Archivsuche wieder. Notiere beim Schreiben, welche Angebote du eingeholt hast und was dir am Telefon bestätigt wurde, etwa die Schadenfreiheitsklasse. Wie du Fristen übernimmst, zeigt Fristen aus Dokumenten in den Kalender übernehmen; wie lange du Policen aufhebst, Welche Unterlagen aufbewahren. ExplainThisDoc empfiehlt keinen Tarif und keinen Versicherer und ersetzt keine Rechts- oder Finanzberatung.
Lass dir deine Beitragserhöhung erklären
Fotografieren oder importieren
Dokument scannen, Foto oder PDF übernehmen. Keine Anmeldung, keine Ordner.
In einfachen Worten verstehen
Kostenlose Light-Analyse auf dem Gerät¹. Ausführlich mit Pro: 1 Credit pro Analyse.
Wiederfinden, wenn du es brauchst
Original, Erklärung und Notizen bleiben zusammen in deinem Archiv.
- Keine Anmeldung
- Kein Abo
- Direkt starten

 Mit der iPhone-Kamera scannen
¹ Mit aktiviertem Apple Intelligence auf unterstützten Geräten und in unterstützten Sprachen.